
10月29日,顺丰控股公告称,将通过境外全资子公司顺丰丰泰产业园控股有限公司,以总对价约26.11亿港元收购SFRealEstateInvestmentTrust(顺丰房地产投资信托基金,以下简称“顺丰房托”)全资附属公司顺丰物流的全部已发行股份及公司间结余。
交易完成后,顺丰房托将依照《房地产投资信托基金准则》终止并清算,基金单位从港交所退市。
作为港股市场首个以物流地产为主的REIT,顺丰房托承载着打通物流资产“投融管退”资本闭环的厚望高调登场。五年后,这一首个吃螃蟹的资本平台却因流动性枯竭与估值长期折价,走向以折价退场。
对价拆解
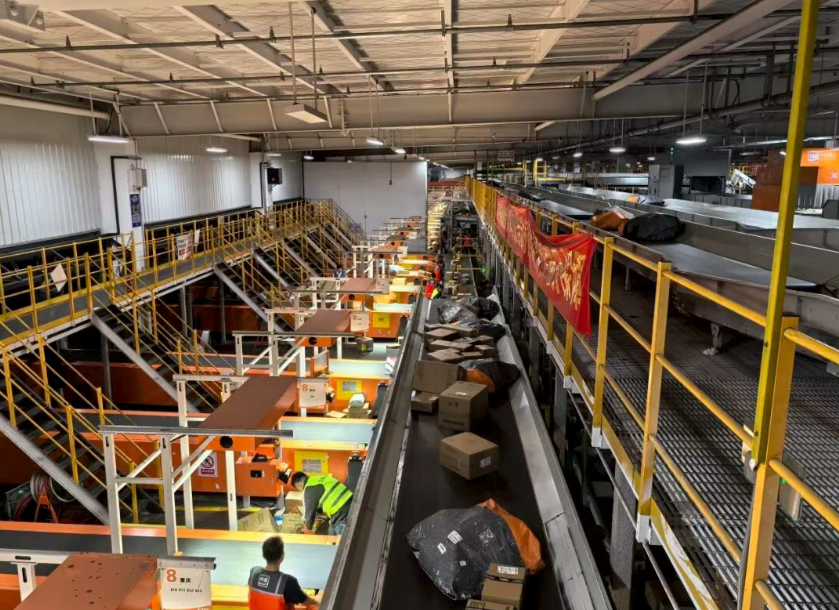
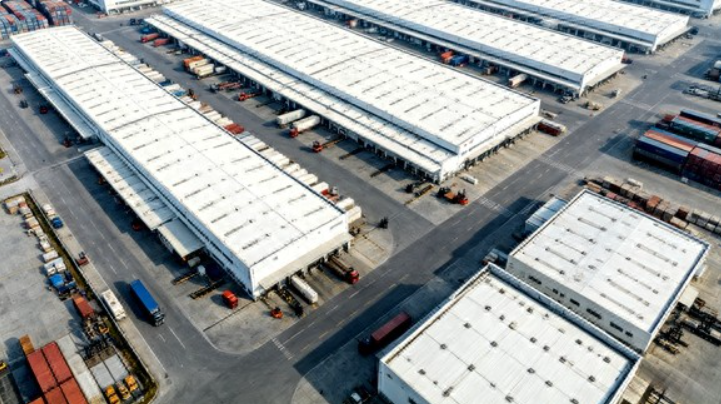
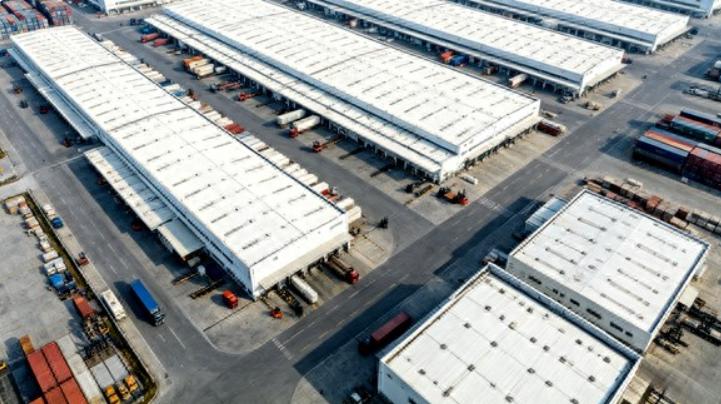
具体来看,顺丰房托直接全资附属公司SFLogisticsHoldingsLimited(顺丰物流控股有限公司)持有香港青衣、佛山、芜湖、长沙四处的现代物流物业,建筑面积分别为9.7万、8.3万、6.2万及11.3万平方米,合计约35.5万平方米;可出租面积总计约42.77万平方米,全部为配备自动分拣和供应链支持设施的分拨中心。
截至2026年6月30日,四处物业的估值合计为62.065亿港元。其中香港、芜湖、长沙三处物业目前用于银行贷款抵押担保。
此番交易标的包括顺丰物流的全部已发行股份,以及交割时点,该SPV尚未向顺丰房托清偿的公司间应收款项(下称“公司间结余”),总对价约26.11亿港元。
这笔公司间结余,形成于顺丰房托全球发售阶段。彼时顺丰物流控股作为房托全资SPV,使用房托IPO募集资金向集团收购底层物业,由此形成顺丰房托对顺丰物流控股的关联应收账款,截至2026年6月30日,应收账款余额28.57亿港元。
定价层面,26.11亿港元的对价较出售集团2026年6月30日经分派调整资产净值30.245亿港元折让13.7%,较物业经调整资产总值折让18.8%。
据了解,此前顺丰间接持有顺丰房托约36.61%的基金单位,对应约3.0036亿个基金单位。基于这部分持有份额,顺丰享有的拟议特别分配权益金额为9.52亿港元。
也就是说,约26.11亿港元的对价,冲抵顺丰自有股权之后,顺丰实际需要以现金支付16.59亿港元,资金来源为银行贷款及/或自有资金。
从买方视角看,顺丰能以低于资产净值的对价将核心基础设施重新收入囊中。
但对独立基金单位持有人来说,评判交易是否公允,不能只看资产折价,核心要对比本次清算退出对价,和长期持有折价REIT份额的收益与风险。
根据公告,交易完成后基金单位持有人(顺丰除外)将收取合计约3.28港元/基金单位的现金,其中包含3.17港元的特别分派和0.11港元的第二次中期分派。
据悉,3.28港元的对价,相较于交易公布前的市价存在显著溢价,溢价幅度超20%,但对比4.98港元的IPO发行价,仍折让约34%。
市场分析认为,在行业下行周期中,持有人既很难在二级市场顺畅卖出,又要持续承担估值和派息下滑风险;本次资产出售、基金清算,给持有人提供了一笔确定性的现金退出方案,而对价相对物业评估值的大幅折价,也是周期下行、资产现金流高度依赖单一关联租户的必然结果。
五年试水
顺丰房托退市的直接原因,顺丰在公告中清晰指出:“受当前宏观经济环境挑战影响,叠加基金单位交易流动性有限,制约了顺丰房托的股权融资与业务发展空间”。
这场持续五年的实践,也折射出港股REIT模式在关联租赁资产上的局限。
产业科技连线了解到,2021年,顺丰推出房托,核心目标是搭建产业园轻资产资本循环平台,通过将成熟物流资产注入REIT实现变现回笼资金,再用回款持续投建新的物流节点,形成“资产注入—募资—再投资”的闭环。
上市阶段,顺丰房托通过全资子公司顺丰物流控股,以约30.47亿港元对价收购金紫荆物流100%股权,纳入佛山、芜湖、香港青衣三处物业;2021年5月17日,基金以4.98港元/单位发行价登陆港交所,全球发行5.2亿个基金单位,集资约25亿港元。
但估值压力从上市首日就显现,挂牌当天即破发,收盘4.16港元,跌幅16.47%,此后基金单位长期运行在发行价之下,成交持续冷清。
2022年,顺丰房托以5.03亿元向集团收购长沙捷泰电商产业园,市场一度把这次资产注入视作扩募循环落地的信号,但利好仅带来短暂价格脉冲,并未形成持续上行。
数据指出,基金市值长期低于净资产,市净率中枢大约0.6倍,原本设想的持续扩募路径就此停滞。
此后四年,投资组合再无新增项目,始终停留在青衣、长沙、佛山、芜湖四个物业的初始框架内。
至2026年,宏观环境和行业周期已经逆转,物流地产面临新增供应消化、租金承压的结构性调整。
顺丰房托自身的运营数据也在承压。值的注意的是,顺丰集团租用了顺丰房托可出租面积的八成以上,贡献超过四分之三的总收益,这意味着房托的绝大部分收入来自与母公司的关联租赁。
2026年上半年,顺丰房托完成一轮涉及可租面积86.6%的集中续租,新租约首年租金及管理费单价下调20%至45%。
其中香港项目下降20%,长沙下降35%,佛山下降39%,芜湖下降45%;年递增率从原来的3%至5%降至0%至2%。
行政总裁在业绩会上表示,租金下调并非被动承压,而是过去物流地产黄金期租金水平偏高,叠加近年市场下行,本轮租金重置是向市场公允水平回归。
租约重定价直接压制收益,2026年上半年收入同比下降4.6%,物业收入净额下降7.1%,可供分派收入下降7.3%。
交银国际在续租完成后的研报中预计,2026年全年收入将下降14.3%,2027年再降7.3%。中期4.6%的降幅只是租金重置影响的开始。
对于独立持有人而言,租金下行打开未来派息下调的空间,基金单位又长期深度折价、流动性稀薄,当初市场期待的持续扩募、资产增值的资本循环已经失效。
从集团层面来看,将顺丰房托私有化,并不意味着顺丰放弃了REITs这一工具。2025年,南方顺丰物流REIT已在境内完成注册发行,底层资产为深圳、武汉、合肥的分拨中心与产业园。
境内REITs市场在流动性、投资者结构和估值逻辑上与港股存在显著差异,顺丰房托的退市,更像是一次针对特定市场土壤的“止损”,而非对REITs战略的全面否定。