
10月的快递数据出来了,一句话概括:旺季不旺,拐点已至。
国家邮政局的数据显示,10月份全国快递业务量同比下降0.5%。注意,是下降,而不只是增速放缓,而且是旺季单月首次出现负增长,这在快递行业20多年的高速增长史上还是头一回。
亿豹网发现,再看A股四家上市快递的10月成绩单,情况就更复杂了,四大快递“业务量与单票价格”均呈“三升一降”格局。
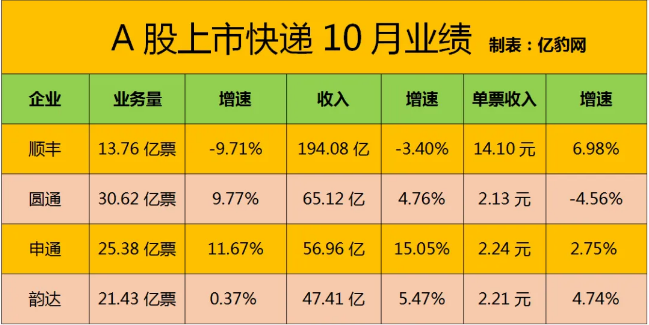
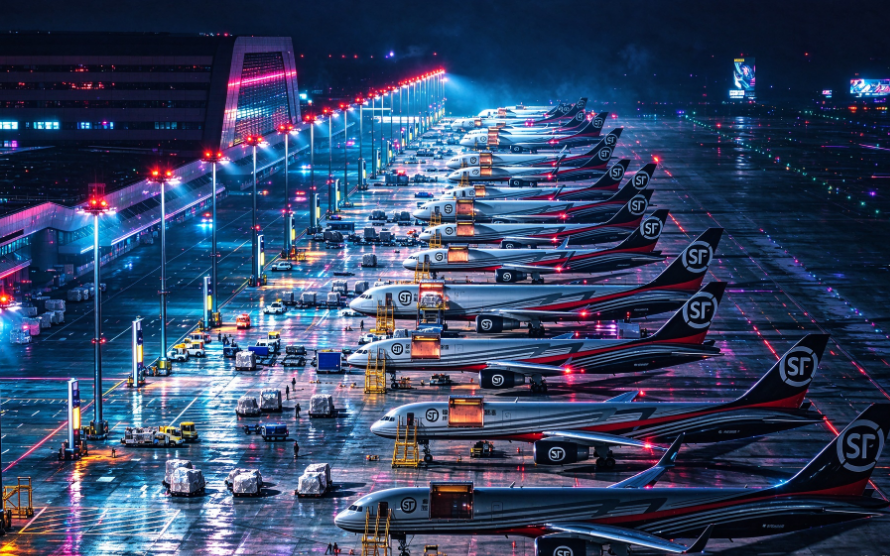
顺丰13.76亿票,同比降9.71%,收入194.08亿,降3.40%,但单票收入冲到14.10元,涨6.98%,而且已经连续八个月同比回升。
圆通30.62亿票,涨9.77%,单月首次站上30亿票的台阶,收入65.12亿,涨4.76%,可单票收入2.13元,跌4.56%,是四家里唯一下滑的。
申通25.38亿票,涨11.67%,收入56.96亿,涨15.05%,单票2.24元,涨2.75%,量价齐升,表现最亮眼。
韵达21.43亿票,只涨0.37%,基本原地踏步,收入47.41亿涨5.47%,单票2.21元涨 4.74%,比圆通还贵 8分钱,属于典型的“保价弃量”。
但把这张表和10月份的业务量-0.5%放在一起看,结论就出来了:行业的天,确实在变。
很多人第一反应是:是不是双11提前了,节奏错位?况且去年的高基数也摆在那儿。但如果只把负增长解释成“日历问题”,那就太乐观了。
亿豹网认为,但也没必要过于悲观,整体盘子还在涨,只是10月单月掉头向下。1—10月,全国快递业务量累计完成1688.2亿件,同比增长3.8%,全年大概率还是正增长,只是增速明显放缓。
那这个信号,释放的是什么未来?
第一,票量高增长的时代结束了。往后大概率是低个位数增长,个别月份负增长会成为常态,别再拿 “业务量增速”当唯一的考核指标了。
第二,收入结构从“以量补价”转向“以价补量”。单票收入、时效件占比、客户结构,这些质量指标的分量会越来越重。行业的总盘子可能不长了,但利润表有修复空间。
第三,分化会加速。谁的产能布局、谁的网络、谁的服务分层做得扎实,谁就能在存量市场里分到更多份额。资本市场的定价逻辑也在变,从看规模,转向看单票利润和现金流。
其实,也没必要过度解读。单月波动受大促节奏、电商政策影响,不代表行业萎缩。快递业已从高速增长转入相对成熟阶段,规模经济正向循环边际收窄,单票收入回升比业务量增速更值得关注。
那企业该怎么应对?
一是别再为旺季冲量烧钱。与其抢那一波低价货,不如把常态化产能做稳,把峰值用临时人力、共配、跨网点调剂来解决。
二是把降本从“压派费”转到“动技术”。AI路由调度、干线装载率优化、末端无人车,这些省下来的是真金白银,而且不伤网点、不伤快递员。压派费省一时,明年可能得花高代价补回来。
三是把产品分层做出来。时效件、商务件、冷链生鲜、逆向退货、跨境小包,这些都是高单价的增量空间。顺丰的14块一单不是凭空得来的,是时效和确定性换来的。通达系要往上走,必须在“次日达”“送货上门”“保价理赔”这些确定性上做出差异化,而不是把所有票都做成两块钱的标品。
四是把末端稳住。网点是血管,快递员是毛细血管里的血。派费合理、考核人性化、小哥有收入,网络才稳。行业从增量转存量,拼的不是谁跑得快,是谁不出事、谁留得住人。
最后说一句,10月的这个-0.5%,可以说是行业的成年礼。二十多年只会上涨的曲线,第一次拐头,行业从青春期进入成熟期,谁能先接受这个现实,谁就能先站住脚。