
每卖出两辆重卡,就有一辆是新能源车型。
这个数据不是虚的,相关预测显示,今年10月新能源重卡终端实销预计环比9月略有增长,当月销量比上年同期的2万辆增长近7成,预计达到3.4万辆左右,月度渗透率继9月份之后再度超过50%——预计接近55%。
但很多快递圈的老司机、车队老板心里都清楚:好看的销量数据背后,是巨大的场景分化。新能源重卡在快递中短途转运线路,已经跑顺了,渗透率一路走高;可一旦要跑跨省长途干线,问题就扎堆冒出来。
重卡电动化的浪潮已经来了,快递行业作为重卡最大的使用场景之一,自然也被卷进这场变革里。
场景冰火两重天
很多人看到新能源重卡渗透率超过一半,会误以为全国高速上到处都是电动重卡跑快递干线。实际情况完全不是这样,行业是明显的两极分化。
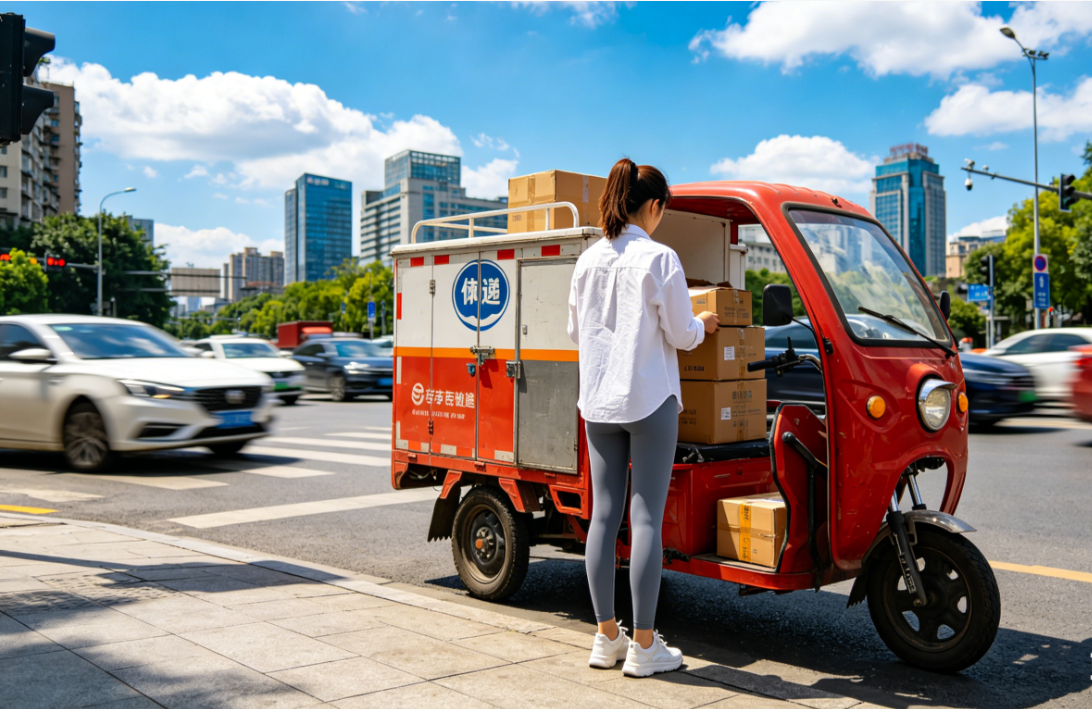
现在新能源重卡最吃香的,就是快递网络里的300公里以内的短距离倒短运输。
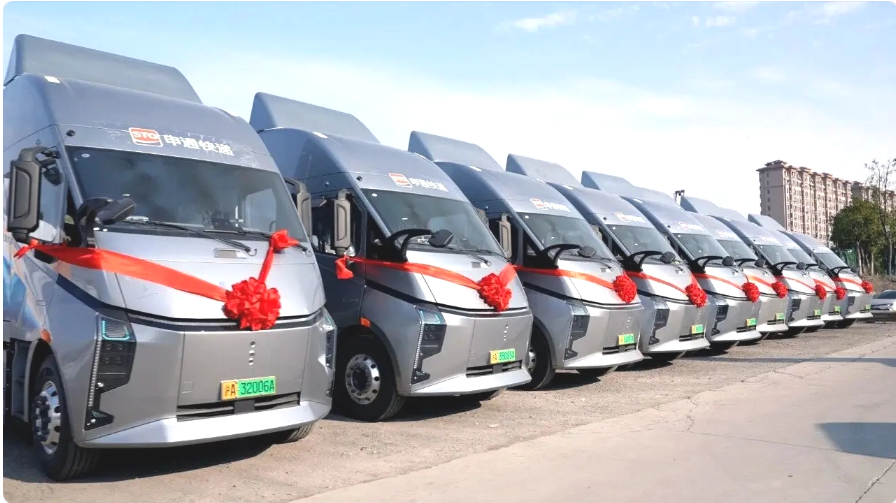
亿豹网获悉,快递目前占比仍然较小,在当下的应用场景中,还主要集中在封闭园区内,比如在渗透率较高的西南地区,基建与矿山场景仍然是新能源重卡最主要的应用场景。
据景略咨询发布的《(2026—2031年)全球及中国新能源重卡行业市场发展报告》显示,从国内市场数据来看,中短途运输在国内新能源重卡市场中的份额占比从2021年的75.7%攀升至2025年的87.6%,是推动市场扩容的核心力量。
而长途运输场景在2024年之前几乎处于空白状态,2024年市场份额仅为0.2%,但是规模仍然较小。
虽然当下跑干线并不是主流场景,但是国内主流车企已经将干线视为新能源重卡的蓝海赛道,抢占下一个风口。三一重卡董事长梁林河曾预言,“到2027年,新能源重卡渗透率稳定超过50%”。
为什么会出现这种两极分化?核心就是场景需求不一样。倒短线路,路线固定、里程短、补能点可控;快递干线最大的特点就是时效为王、路线跨度大、不确定性多。快递讲究分秒必争,一旦货车在路上耽搁,整个转运链路都会连锁延误,导致时效不稳。
相比之下,燃油重卡优势非常稳定,加油站随处可见,加满油跑上千公里,十几分钟完成补能,不管天气好坏,都能稳定完成运输任务。新能源重卡,暂时还达不到这种随心所欲的可靠性。
补能配套服务跟不上
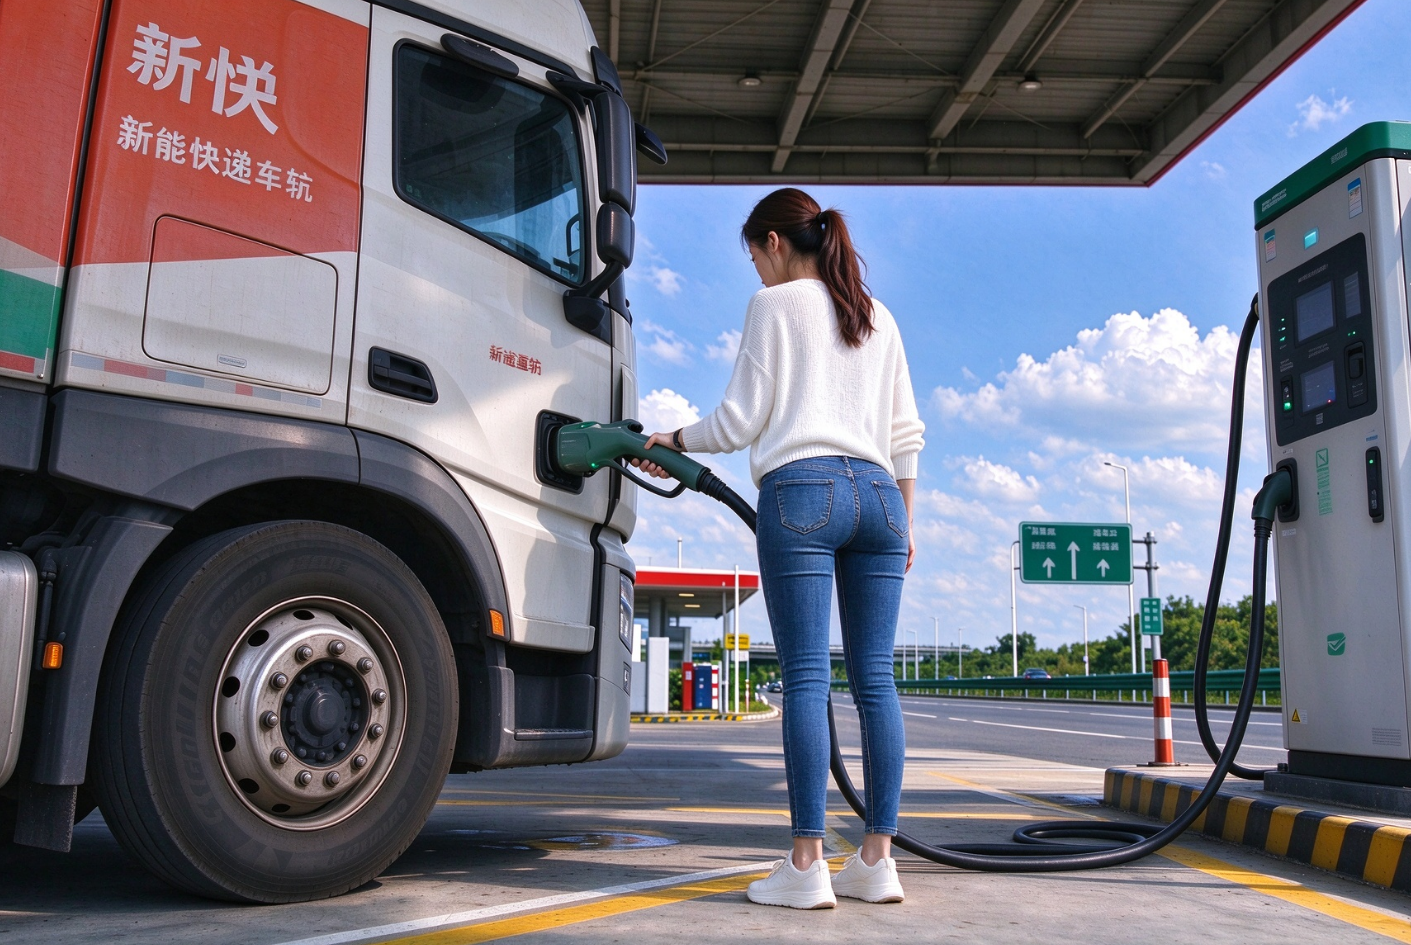
制约新能源重卡跑快递干线,排在第一位的难题,就是补能网络。简单来说,就是园区里面补能方便,一上高速就捉襟见肘。
从补能网络来看,截至2025年底,全国电动重卡充电站仅1万多座,八成集中于港口、园区等封闭场景,城际干线几乎仍是“充电盲区”。
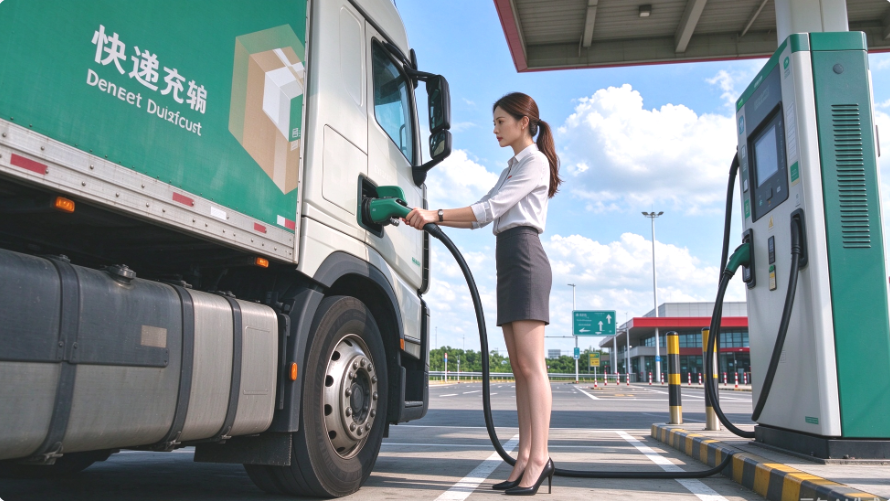
亿豹网了解到,很多服务区就算有重卡充电桩,也只有寥寥几个,遇到快递运输高峰,车队一扎堆,直接排队。本来快递干线时间卡得很紧,司机光排队充电就要等一两个小时,这笔时间成本,快递企业根本扛不住。
比充电排队更麻烦的,是换电体系不互通。换电模式本来是为了解决充电慢的问题,几分钟就能完成换电池,和加油差不多快。但现在各家车企、换电运营商各自建一套体系,电池规格、接口标准并不一样。
因此,续航能力成为主机厂技术攻克的主要方面,比如,今年9月,徐工发布的新能源重卡“汉境”搭载800V高压平台,支持兆瓦级超充,在实测中,汉境在满载49吨条件下完成24小时耐力测试,接受高温、高寒、高原、涉水、碰撞等多维验证,累计行驶2198公里。
此外,在新能源重卡普及的过程中,技术层面的“亏损”直接侵蚀运营利润。比如,一辆600度大电量电动重卡自重超过10.5吨,比同类燃油重卡重至少2.5吨,对应的最大标载货重量从34.5吨降至32吨左右。在资源型运输市场按吨结算的规则下,“少拉1吨货就意味着少1吨的收入”。
除了补能,保险成本,是压在快递新能源车队身上另一座大山。一台4米2新能源厢货,一年保费动辄就要1.5万元,重卡的保险压力更大。新能源营运货车保费普遍比同级别燃油货车高出不少,甚至部分保险公司对此谨慎承保,出现投保难、续保难的情况。
背后原因不难理解,新能源货车最大的成本是电池,电池占整车价值一半以上。营运货车又是高频高强度用车,保险公司手里新能源营运重卡的历史数据积累不足,风险不好评估,只能拉高保费对冲风险。
不是简单“换台车”
当然,我们也要客观看待,不是说新能源重卡不适合快递干线。
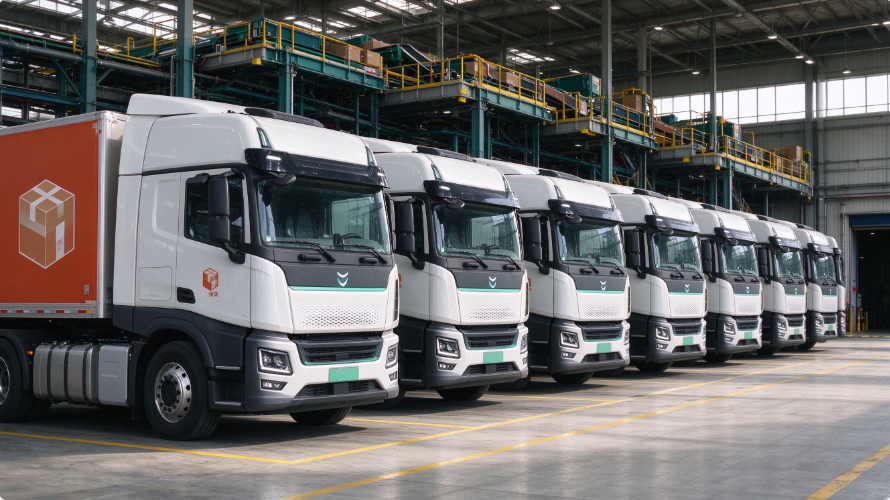
亿豹网了解到,现在行业也在持续探索,兆瓦级超充技术、统一换电标准、车电分离模式都在推进。车电分离把电池成本剥离出去,可以降低购车门槛,减轻企业一次性资金压力;多地政策也在鼓励物流装备更新,支持营运货车替换新能源车型。
但这些解决方案,大多还处在试点阶段,还没有形成全国性、成熟的运营生态。新能源重卡干线征程只是开始,还有更多的配套和“经济”层面的问题需要解决。
当然,除了纯电路线外,新能源重卡的主流技术路线还包括甲醇电动、氢燃料电池等。
从经济账本来看,甲醇燃料单价长期稳定在2元/升左右,价格波动远小于柴油和动力电池原材料价格,重卡百公里醇耗成本可控在144元左右,燃料成本较传统柴油车降低32%~52%。
在能源补给方面,目前国内甲醇加注站仅约1000座,跑干线同样面临补给难题。
不过,业内普遍认为,随着车企对技术卡点的突破和国内补给网络的完善,纯电重卡跑干线是行业未来发展的趋势。
作为典型应用场景,快递物流是一个极度看重时效、稳定性、精细化成本控制的行业。新能源重卡想要真正走进快递干线,不能只靠车辆技术进步,还需要补能基建、保险体系、行业标准、电池回收残值体系等一起完善。
未来一段时间,快递行业大概率会继续走“短途逐渐替换,干线小批量试点”的路线。等到高速大功率充换电站连片建成,跨品牌换电真正互通,新能源重卡才会真正成为干线运输的主力。